 Creditos
 Conectar
Mapfre gana 924,3 millones de euros en los nueve primeros meses de 2026
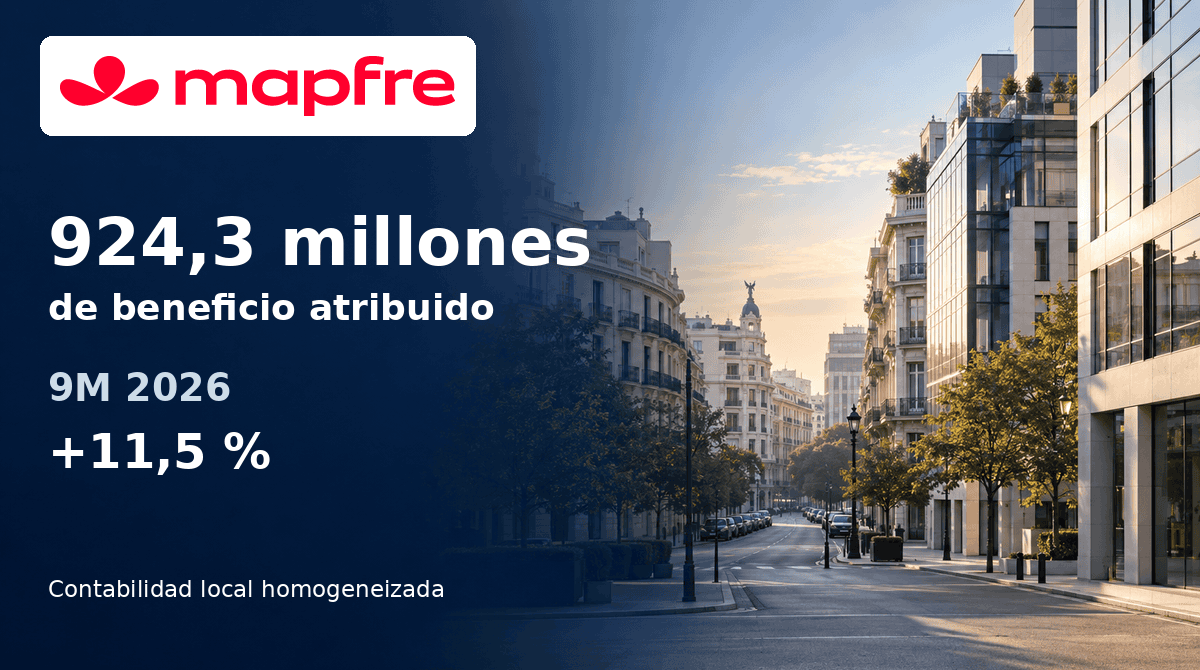


Mapfre obtuvo un resultado neto atribuido de 924,3 millones de euros en los nueve primeros meses de 2026, frente a 829,0 millones en el mismo período de 2025, lo que representa un crecimiento del 11,5 %. Los ingresos ascendieron a 27.239,7 millones, un 3,0 % más, y las primas emitidas y aceptadas alcanzaron 22.826,7 millones, con un incremento del 2,0 % en euros y del 0,7 % a tipos de cambio constantes.
Estas magnitudes corresponden al seguimiento del negocio del grupo en contabilidad local homogeneizada: se agregan las cifras de sus unidades y regiones aplicando ajustes de comparabilidad. No son las cuentas individuales de Mapfre, S.A. ni deben identificarse con un resultado de nueve meses elaborado bajo NIIF 17 y NIIF 9. Los estados financieros del grupo bajo normas internacionales se presentan con periodicidad semestral.
Ingresos y resultados de Vida y No Vida
Las primas de No Vida fueron de 17.493,3 millones de euros, un 1,1 % más, mientras que las de Vida sumaron 5.333,4 millones, un 5,0 % más. Dentro de No Vida, Automóviles aportó primas de 5.045,1 millones, con un avance del 2,1 %; Salud y Accidentes alcanzó 2.080,1 millones, un 9,8 % más; y Seguros Generales registró 6.467,8 millones, un descenso del 1,7 %.
| Magnitud, millones de euros | 9M 2025 | 9M 2026 | Variación comunicada |
|---|---|---|---|
| Ingresos | 26.455,6 | 27.239,7 | 3,0 % |
| Primas emitidas y aceptadas | 22.383,8 | 22.826,7 | 2,0 % |
| Resultado técnico de No Vida | 953,4 | 869,7 | -8,8 % |
| Ingresos financieros netos de No Vida | 529,1 | 739,4 | 39,8 % |
| Resultado del negocio de No Vida | 1.451,7 | 1.572,7 | 8,3 % |
| Resultado del negocio de Vida | 496,6 | 532,4 | 7,2 % |
| Resultado de otras actividades | -114,2 | -126,8 | 11,0 % |
| Ajustes por hiperinflación | -32,9 | -42,9 | 30,7 % |
| Resultado antes de impuestos | 1.801,3 | 1.935,4 | 7,4 % |
| Impuesto sobre beneficios | -486,1 | -524,3 | 7,9 % |
| Socios externos | -486,2 | -486,7 | 0,1 % |
| Resultado neto atribuido | 829,0 | 924,3 | 11,5 % |
El resultado técnico de No Vida descendió a 869,7 millones. En esa misma cuenta, los ingresos financieros netos aumentaron a 739,4 millones y el resultado del negocio de No Vida alcanzó 1.572,7 millones. En Vida, el resultado técnico fue de -541,8 millones y el resultado financiero y otros ingresos no técnicos de 1.074,2 millones, con un resultado del negocio de 532,4 millones. Son magnitudes anteriores a la distribución del resultado entre la dominante y los socios externos; no equivalen a las aportaciones netas atribuidas por ramo.
Costes, ratios técnicos y rentabilidad
En No Vida, las primas imputadas netas fueron de 13.478,6 millones de euros. La siniestralidad neta y la variación de otras provisiones técnicas ascendieron a 8.848,3 millones de gasto, frente a 8.369,3 millones un año antes. Los gastos de explotación netos fueron de 3.729,8 millones, frente a 3.474,0 millones. En Vida, esas dos partidas de gasto alcanzaron, respectivamente, 4.293,8 millones y 1.283,3 millones.
El ratio combinado de No Vida del grupo se situó en el 93,5 %, frente al 92,6 % en los nueve primeros meses de 2025: aumentó 0,9 puntos porcentuales. El ratio de siniestralidad pasó al 65,6 % y el de gastos al 27,9 %. En Vida Riesgo, el ratio combinado fue del 87,4 %, frente al 84,6 %. El ROE comunicado alcanzó el 12,8 %, frente al 12,4 % al cierre de 2025; su cálculo utiliza el resultado atribuible de los últimos doce meses y el patrimonio atribuido medio de ese período, no una simple anualización del beneficio de nueve meses.
Iberia y Norteamérica crecen mientras Resto Latam y EMEA retroceden
| Región o unidad | Primas 9M 2026, millones de euros | Resultado atribuido 9M 2026, millones de euros | Variación del resultado | Combinado No Vida 9M 2026 |
|---|---|---|---|---|
| Iberia | 7.890,6 | 413,2 | 19,0 % | 94,2 % |
| Brasil | 3.349,5 | 203,2 | 2,0 % | 75,7 % |
| Resto Latam | 4.459,2 | 100,2 | -28,8 % | 101,0 % |
| Norteamérica | 1.953,6 | 111,6 | 12,4 % | 94,9 % |
| EMEA | 1.335,2 | -2,4 | Frente a 7,1 millones positivos en 9M 2025 | 107,3 % |
| Mapfre Re, incluido Global Risks | 6.342,1 | 286,2 | 11,8 % | 95,3 % |
| Asistencia, Mawdy | 179,1 | 3,7 | 17,7 % | 91,8 % |
Iberia aportó 413,2 millones de euros de beneficio y redujo su ratio combinado de No Vida en 1,7 puntos porcentuales, hasta el 94,2 %. España registró primas de 7.531 millones y aportó más de 404 millones al resultado de la región; Portugal registró 359 millones de primas y 8,7 millones de beneficio. El resultado atribuido de Automóviles en Iberia fue de 100,2 millones, un 94,3 % más.
Brasil obtuvo 203,2 millones de resultado y un ROE del 23,7 %. Sus primas aumentaron un 1,1 % en euros, pero descendieron un 4,2 % en moneda local. Resto Latam aportó 100,2 millones, un 28,8 % menos, con un ratio combinado del 101,0 %. México registró un beneficio de 19,6 millones, Perú de 41,7 millones y Colombia una pérdida de 10,8 millones.
Norteamérica alcanzó 111,6 millones de beneficio, un 12,4 % más, con un ratio combinado del 94,9 %. EMEA pasó de 7,1 millones de beneficio a una pérdida de 2,4 millones; Italia registró pérdidas de 15 millones. Mapfre Re, que agrupa Reaseguro y Global Risks, ganó 286,2 millones, un 11,8 % más. Las cifras de estas unidades no se suman directamente para reconstruir el beneficio del grupo, que también incorpora gastos de holding y ajustes de consolidación.
Balance, tesorería y deuda al cierre de septiembre
| Magnitud, millones de euros | 31 de diciembre de 2025 | 30 de septiembre de 2026 | Variación comunicada |
|---|---|---|---|
| Activo total | 66.749,2 | 72.319,8 | 8,3 % |
| Patrimonio atribuido a la dominante | 8.960,2 | 9.445,2 | 5,4 % |
| Patrimonio neto total | 10.056,8 | 10.524,2 | 4,6 % |
| Tesorería | 1.947,4 | 2.065,1 | 6,0 % |
| Inversiones financieras | 38.044,9 | 40.152,9 | 5,5 % |
| Deuda financiera | 2.622,0 | 2.906,7 | 10,9 % |
| Provisiones técnicas sin Unit Linked | 43.032,6 | 46.223,0 | 7,4 % |
| Provisiones técnicas de Unit Linked | 4.030,7 | 4.505,7 | 11,8 % |
La deuda financiera ascendió a 2.906,7 millones de euros y el ratio de apalancamiento comunicado se situó en el 21,6 %, frente al 20,7 % al cierre de 2025. Los gastos financieros fueron de 128,6 millones en los nueve primeros meses, frente a 74,5 millones un año antes. Esta partida no debe confundirse con los ingresos financieros netos de los negocios aseguradores.
Los activos bajo gestión alcanzaron 70.933 millones de euros, un 9,6 % más. Incluyen una cartera de inversión de 51.267 millones, fondos de pensiones de 8.006 millones y fondos de inversión y otros de 11.661 millones. No son una medida del activo total del balance. Los documentos de actividad de nueve meses no presentan un estado de flujos de efectivo completo ni una cifra de deuda neta, circulante o inversión desembolsada; por ello no se deducen esas magnitudes de la variación de la tesorería ni de la cartera.
Solvencia de junio y dividendo aprobado para noviembre
El último ratio de Solvencia II incluido en la información fue del 208,8 % a 30 de junio de 2026, frente al 205,3 % al cierre de 2025. Los fondos propios admisibles para solvencia ascendían a 11.554,9 millones de euros y el capital de solvencia obligatorio a 5.532,9 millones. Son datos de junio, no de septiembre, y no equivalen al patrimonio contable del balance.
El Consejo de Administración acordó el 27 de octubre de 2026 abonar un dividendo a cuenta de los resultados del ejercicio de 0,080 euros brutos por acción, pagadero el 26 de noviembre de 2026. El importe es un 14,3 % superior al dividendo a cuenta anterior. El último día de negociación con derecho será el 23 de noviembre, la fecha exdividendo el 24 de noviembre y la fecha de registro el 25 de noviembre. El importe correspondiente a las acciones en autocartera se aplicará proporcionalmente a las restantes acciones con derecho al pago.
Perspectivas y diferencias que deben mantenerse separadas
El cierre de la adquisición de Safety Insurance se estima para el primer trimestre de 2027. Continúan pendientes la junta extraordinaria de sus accionistas, prevista para el 3 de noviembre, y la autorización regulatoria de Massachusetts. La financiación adicional prevista contempla una combinación de instrumentos Tier 2 y deuda sénior en el cuarto trimestre de 2026 o el primero de 2027, sujeta a las condiciones de mercado. Ni el cierre de la compra ni esa emisión de deuda se presentan como hechos ya ejecutados.
El seguimiento de actividad no incorpora una guía cuantitativa de beneficio para el cierre del ejercicio. Mantiene la referencia al plan estratégico 2024 a 2026 y a la definición del siguiente plan para 2027 a 2029.
Hay una diferencia en la variación del ratio combinado de Perú: el informe de actividad comunica un aumento de 8,9 puntos porcentuales, mientras que la presentación comunica 9,0 puntos porcentuales; ambos sitúan el ratio en el 104,0 %. Se mantienen las dos variaciones sin corregirlas ni conciliarlas. Tampoco deben confundirse los ratios acumulados de nueve meses con las columnas de ratios del tercer trimestre estanco de los anexos: corresponden a períodos distintos.
El efecto del terremoto de Colombia aparece con alcances diferentes: un coste estimado para el grupo de 83 millones de euros, neto de impuestos y minoritarios; un impacto atribuible de 7,5 millones en Colombia; y un impacto atribuible estimado de 75 millones en Mapfre Re. Esas cifras conservan sus respectivas etiquetas y no se suman ni se reemplazan entre sí.